Domain käserkompressoren.de kaufen?
Wir ziehen mit dem Projekt
käserkompressoren.de um.
Sind Sie am Kauf der Domain
käserkompressoren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain käserkompressoren.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
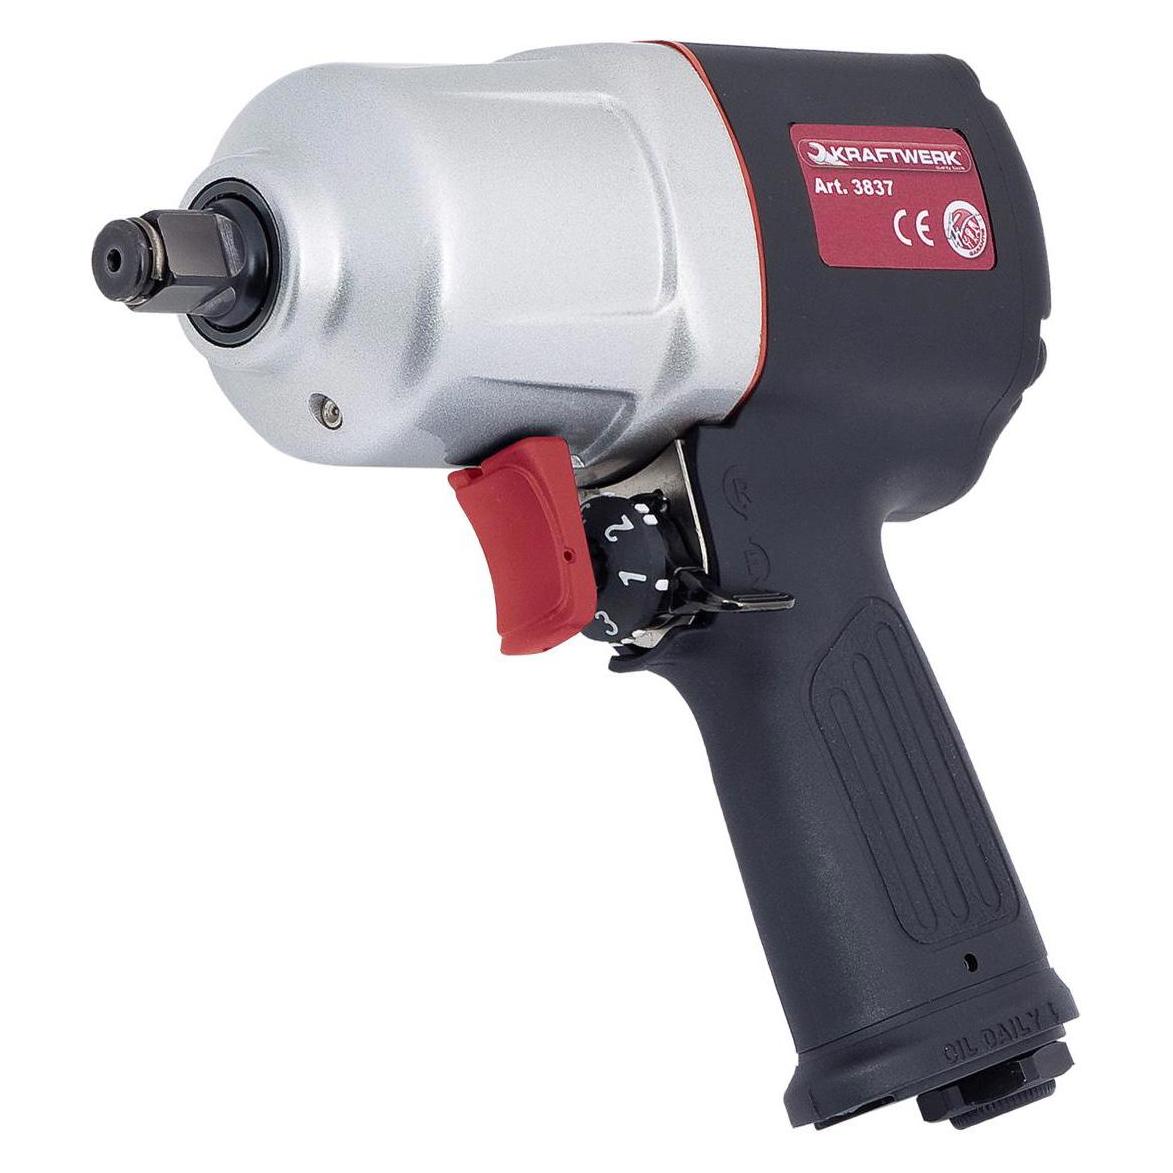
Kraftwerk, Bohrmaschine + Akkuschrauber, Industrie-Druckluft-Schlagschrauber (Schlagschrauber)Industrieller Schlagschrauber 1/2" Doppelhammer-Impulsgerät Leicht und gut ausbalanciert für eine verbesserte Handhabung Umkehrbarer Hebel Abluft durch den Griff Abreissmoment: max. 1.486 Nm Rückwärtsmoment: max. 810 Nm Einhand-Betrieb links/rechts 3-stufig einstellbar Schlagfestes Verbundgehäuse Gewicht 1,9 kg.311,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
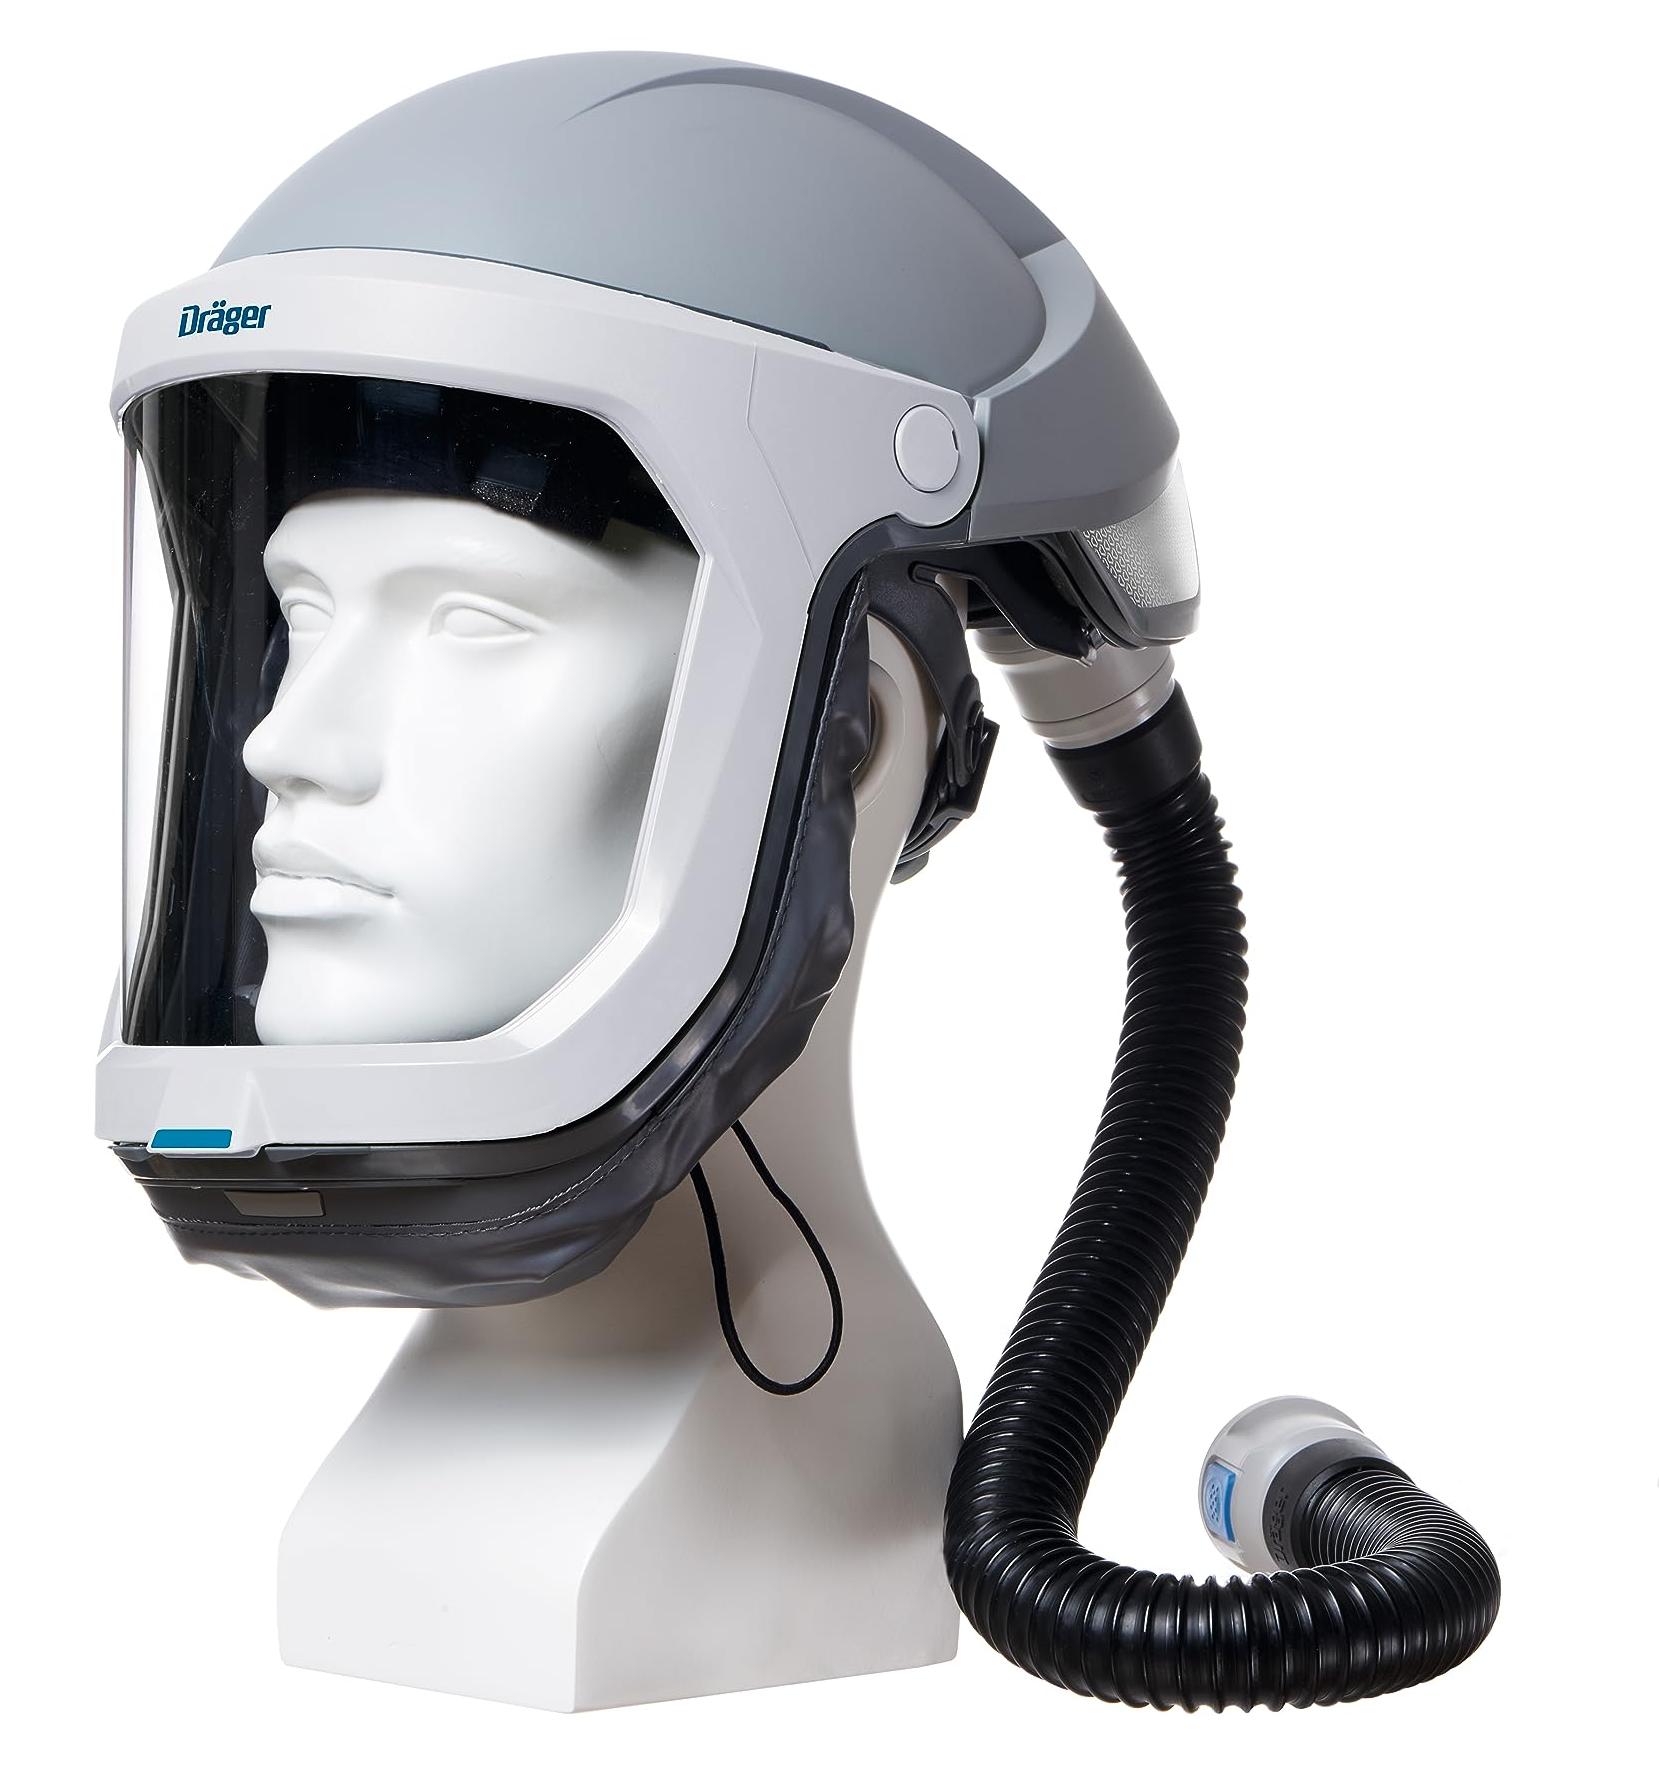
Sicherheitshelm mit Panoramavizier für Blasfilter- und DruckluftsystemeDieser robuste Sicherheitshelm bietet zuverlässigen Kopf- und Atemschutz für anspruchsvolle Arbeitsumgebungen. Er ist Teil eines innovativen Atemschutzsystems und überzeugt durch hohen Tragekomfort sowie vielseitige Kombinationsmöglichkeiten.Integriertes Atemschutzsystem: Der Helm ist kompatibel mit Blasfilter- und Druckluftschlauchsystemen und bietet auch unter extremen Bedingungen maximalen Schutz ohne erhöhten Atemwiderstand.Hoher Tragekomfort: Individuell einstellbare Kopfband- und Luftstromrichtung sowie Polsterungen an Stirn und Kopf sorgen für eine optimale Passform.Vielseitig kombinierbar: Der Helm kann mit verschiedenen Gesichtsschutzschildern und Zubehör wie Gehörschutz kombiniert werden.Einfache Wartung: Montage und Pflege sind ohne zusätzliches Werkzeug möglich.Robuste Bauweise: Entwickelt für schwere Bedingungen, bietet mechanischen Kopfschutz und je nach Modell Schutz vor chemischen Einwirkungen.1024,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **


Kann man eine Hypothek übernehmen?
Ja, es ist möglich, eine Hypothek zu übernehmen, wenn der Kreditgeber und der Kreditnehmer dies vereinbaren. Dies kann beispielsweise der Fall sein, wenn eine Immobilie verkauft wird und der Käufer die bestehende Hypothek übernehmen möchte. In solchen Fällen muss der Kreditnehmer normalerweise eine Bonitätsprüfung durchlaufen, um sicherzustellen, dass er die finanziellen Verpflichtungen erfüllen kann. Es ist wichtig, die genauen Bedingungen und Kosten einer Hypothekenübernahme mit dem Kreditgeber zu klären, um mögliche Risiken und Gebühren zu verstehen. In einigen Fällen kann es auch sinnvoll sein, professionelle Beratung in Anspruch zu nehmen, um die beste Vorgehensweise zu ermitteln. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Kraftwerk, Bohrmaschine + Akkuschrauber, Industrie-Druckluft-Schlagschrauber (Schlagschrauber)Industrieller Schlagschrauber 1/2" Doppelhammer-Impulsgerät Leicht und gut ausbalanciert für eine verbesserte Handhabung Umkehrbarer Hebel Abluft durch den Griff Abreissmoment: max. 1.486 Nm Rückwärtsmoment: max. 810 Nm Einhand-Betrieb links/rechts 3-stufig einstellbar Schlagfestes Verbundgehäuse Gewicht 1,9 kg.311,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
Ähnliche Suchbegriffe für Hypothek
-
Sicherheitshelm mit Panoramavizier für Blasfilter- und DruckluftsystemeDieser robuste Sicherheitshelm bietet zuverlässigen Kopf- und Atemschutz für anspruchsvolle Arbeitsumgebungen. Er ist Teil eines innovativen Atemschutzsystems und überzeugt durch hohen Tragekomfort sowie vielseitige Kombinationsmöglichkeiten.Integriertes Atemschutzsystem: Der Helm ist kompatibel mit Blasfilter- und Druckluftschlauchsystemen und bietet auch unter extremen Bedingungen maximalen Schutz ohne erhöhten Atemwiderstand.Hoher Tragekomfort: Individuell einstellbare Kopfband- und Luftstromrichtung sowie Polsterungen an Stirn und Kopf sorgen für eine optimale Passform.Vielseitig kombinierbar: Der Helm kann mit verschiedenen Gesichtsschutzschildern und Zubehör wie Gehörschutz kombiniert werden.Einfache Wartung: Montage und Pflege sind ohne zusätzliches Werkzeug möglich.Robuste Bauweise: Entwickelt für schwere Bedingungen, bietet mechanischen Kopfschutz und je nach Modell Schutz vor chemischen Einwirkungen.1024,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hydraulik und PneumatikHydraulik und Pneumatik , Das vorliegende Fachbuch beschränkt sich auf das Wesentliche und stellt den Themenkreis in übersichtlicher Form mit Hilfe vieler Zeichnungen und Schemabildern praxisnah dar. Vollständig durchgerechnete Projektierungsbeispiele zeigen die Auslegung wichtiger Bauelemente und den Entwurf wirtschaftlich günstiger Schaltungen. Die 12. Auflage wurde auf die aktuellen Normen angepasst. Das Buch wendet sich an alle, die sich über die Wirkungsweise, Schaltung und Berechnung von hydraulischen und pneumatischen Arbeits- und Steuerungselementen informieren wollen, und die sich rasch einen überblick über die Fluidtechnik verschaffen möchten. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 13. Auflage, Erscheinungsjahr: 201606, Produktform: Kartoniert, Auflage: 16013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 189, Abbildungen: Zahlr. Abb. u. Taf., Keyword: Betriebsstoff; Blendengleichung; Druckluft; Durchflusszahl; Elektro; Energie; Engineering; Fluideigenschaft; Frequenzgang; Handbuch/Lehrbuch; Hydraulik; Hydraulikantrieb; Hydrauliköl; Impulssatz; Induktivität; Kompressibilität; Kontinuitätsgleichung; Nenndurchfluss; Pneumatik; Praxisnah; Proportionalventil; Reihenschaltung; Strömungsgeschwindigkeit; Ventil; Viskositätsindex; Wirkungsgrad; Zustandsänderung; hydrostatischer Antrieb; Übertragungsfunktion, Fachschema: Hydraulik~Pneumatik~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Technologie~Elektrotechnik~Elektrotechnik / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: Physik, Fachkategorie: Technologie, allgemein~Elektrotechnik~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Produktverfügbarkeit: 02, Länge: 145, Breite: 208, Höhe: 12, Gewicht: 298, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A20986810 A4247498 A187023, Vorgänger EAN: 9783871255809, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bodmer, Matthias: PneumatikPneumatik , Das didaktisch gegliederte Lehrbuch "Pneumatik" behandelt in leicht verständlicher Sprache, informativer Bildgestaltung und methodisch gelungenem Aufbau die Grundlagen und Kenntnisse der Pneumatik. Die technischen Einheiten entspechen den SI-Einheiten. , Sonstige > Auto-Tuning & -Styling , Auflage: 1. Auflage, Erscheinungsjahr: 201701, Produktform: Kartoniert, Beilage: PB, Autoren: Bodmer, Matthias~Luz, Robert, Bearbeitung: Plagemann, Bernhard, Edition: REV, Auflage: 17001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 72, Keyword: Ausbildung; Metallberufe; Pneumatik, Fachschema: Pneumatik~Technologie, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Technologie, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Länge: 299, Breite: 213, Höhe: 10, Gewicht: 287, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0160, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Kann man eine Hypothek übernehmen?
Ja, es ist möglich, eine Hypothek zu übernehmen, wenn der Kreditgeber und der Kreditnehmer dies vereinbaren. Dies kann beispielsweise der Fall sein, wenn eine Immobilie verkauft wird und der Käufer die bestehende Hypothek übernehmen möchte. In solchen Fällen muss der Kreditnehmer normalerweise eine Bonitätsprüfung durchlaufen, um sicherzustellen, dass er die finanziellen Verpflichtungen erfüllen kann. Es ist wichtig, die genauen Bedingungen und Kosten einer Hypothekenübernahme mit dem Kreditgeber zu klären, um mögliche Risiken und Gebühren zu verstehen. In einigen Fällen kann es auch sinnvoll sein, professionelle Beratung in Anspruch zu nehmen, um die beste Vorgehensweise zu ermitteln. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.